
ここから本文です。
洲本県税事務所からのお知らせ【2026年10月号~不正軽油追放強調月間~】
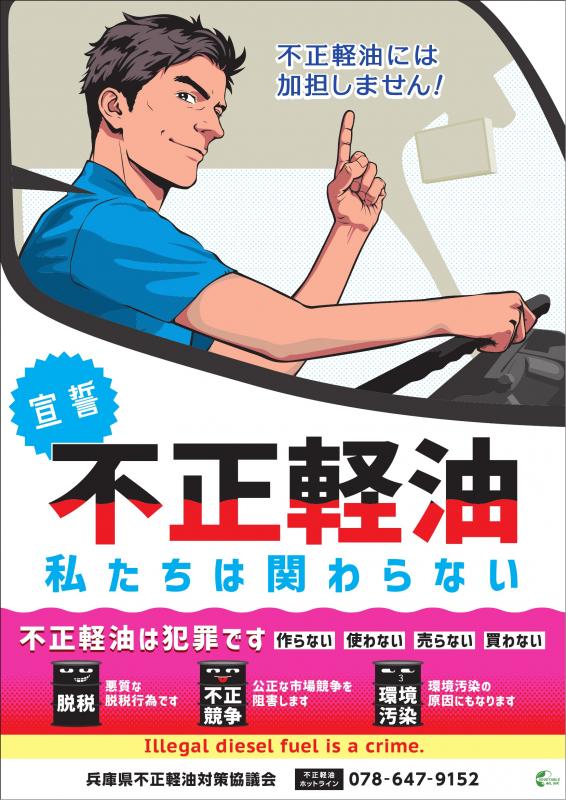
1.『宣誓、不正軽油、私たちは関わらない』
10月は近畿府県の不正軽油追放強調月間です
近畿2府4県(滋賀県・京都府・大阪府・奈良県・和歌山県・兵庫県)では、平成8年度より毎年10月を「近畿府県不正軽油追放強調月間」と定め、一斉に抜取調査及び啓発活動を実施しています。
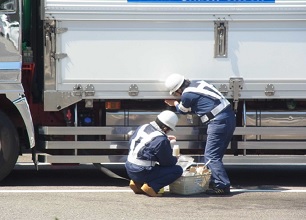
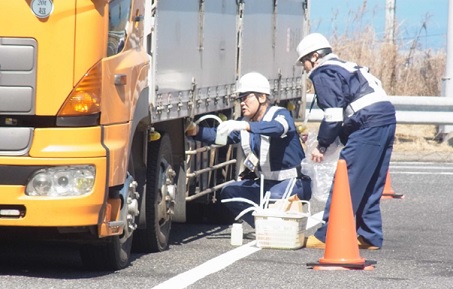
国道、県道などで軽油を燃料とする自動車(トラック・ダンプカー等)の燃料タンクから燃料油を抜き取って分析し、不正軽油使用の有無等を調査する"路上抜取調査"をはじめ、軽油を扱うガソリンスタンドや消費者等への調査、啓発活動を行います。
また、月間中には全国47都道府県が連携し、「全国一斉路上軽油抜取調査」として主要幹線道路等で一斉に路上抜取調査を行う予定です。
 |
 |
「不正軽油」とは?
 主に灯油やA重油を不正に混ぜて、軽油と称して流通しているものです。
- 不正軽油は悪質な脱税行為(犯罪)であり、環境汚染の原因にもなっています。
- 不正軽油の流通は、公正な市場競争も阻害します。
- 不正軽油を使用すると、エンジンの不具合・損傷の原因となります。
- 不正軽油を使用すると、使用者も厳しく罰せられます。
次のような場合は、「不正軽油」かもしれません!
- 市価に比べて、価格が異常に安い。
- 廃工場や空き倉庫などから油臭、刺激臭がする。
- 夜間や早朝に、不審なタンクローリーの出入りが多い。
- 不審な業者から、燃料の売り込みがある。
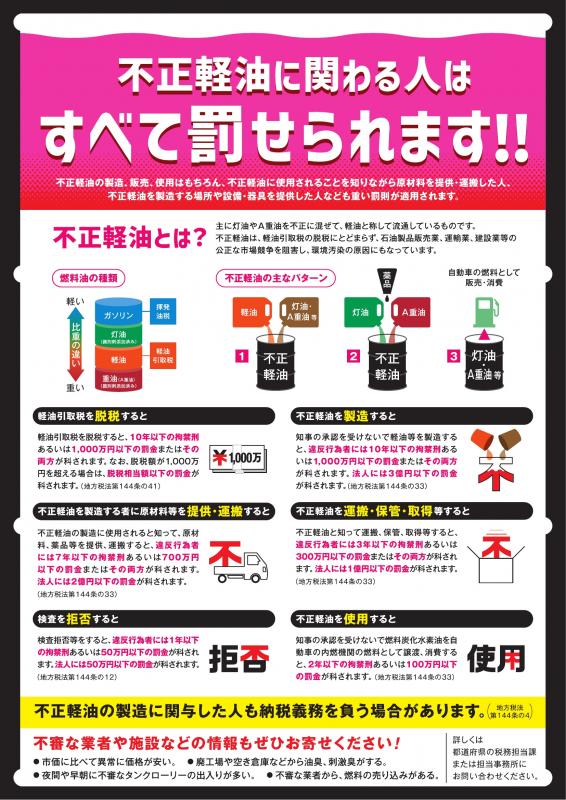
「不正軽油」に関わる人は、すべて罰せられます!
 不正軽油の製造・販売・使用はもちろん、不正軽油に使用されることを知りながら材料を提供・運搬した人、不正軽油を製造する場所を提供した人なども重い罰則が適用されます。
- 兵庫県では、車両タンクの路上抜取調査、事業所地下タンクの抜取調査、不正軽油の不買指導、製造・販売・使用の摘発等に取り組んでいます。
「不正軽油」に関する情報は、『不正軽油ホットライン』まで!
情報提供先:不正軽油ホットライン・078-647-9152
みなさまのご協力を、よろしくお願いいたします。
(軽油引取税)お問い合わせ先:課税第2課・0799-26-2030
2.兵庫県及び淡路県民局の税収について(令和8年度当初予算)
県税は、みなさんのくらしを支える大切な財源です
みなさんが納められている県税は、令和8年度当初予算において県全体で約9,094億円を見込んでいます。
県税は県の歳入予算額約2兆3,182億円の39.2%を占める貴重な自主財源であり、様々な施策の推進に役立てられています。
淡路県民局の税収は・・・
淡路県民局の令和8年度の税収は約91億67百万円を見込んでおり、県全体の約1.0%を占めています。
主な税目として、個人県民税が42億44百万円(構成比46.3%)、法人事業税が24億60百万円(構成比26.8%)、自動車税が13億95百万円(構成比15.2%)となっています。
個人県民税・自動車税の構成比がそれぞれ46.3%・15.2%と、県全体の同構成比29.0%・6.5%に比較して高いことが当管内の特色です。
県税は、県民の豊かで安心した暮らしを実現するための大切な税金です。県税事務所では、納期限までに納めていただく取り組みとともに、滞納整理の促進を図るなど、税収確保対策の強化に努めています。

3.税金は納期限までに納めましょう
 税金は私たちが日々暮らしていくために重要な役割を持っており、教育・福祉・公共施設整備などの様々な事業を進めるための貴重な財源となっています。
税金を滞納することは、納期内に納付している多くの方との公平性を欠くことになります。
また、県の財政を圧迫し、住民サービスに支障をきたすことになります。
必ず納期限までに納めましょう。
4.税金を滞納すると、「延滞金」「滞納処分」・・・あなたにとって不利益になります
税金を納期限までに納付されなかった場合は・・・。
延滞金がかかります
 納期限を過ぎてから納付された場合には、期限内に納付された方との公平性を図るため、法律に基づき納期限の翌日から納付日までの日数に応じて延滞金が加算されます。
今年(1月1日から12月31日まで)の延滞金の計算は以下のとおりです。
- 納期限の翌日から1ヵ月を経過する日までの期間は、その日数に応じ、年2.8%の割合で計算した金額
- 納期限の翌日から1ヵ月を経過した日以降の期間は、その日数に応じ、年9.1%の割合で計算した金額
(注意)延滞金の割合は、年により変動します。
例えば、税金10万円を2年間滞納し、その後、お支払いいただいた場合(差押えも含む)、本税10万円、延滞金17,600円、計117,600円をお支払いいただくことになります。
「延滞金なんて…」と軽く考えてはいけません。兵庫県では、延滞金も本税と同様に徴収対策を強化しており、納付していただけない場合には滞納処分を行います。
納税方法について、詳しくは『県税の納税方法(別ウィンドウで開きます)』をご覧ください。
財産の差押えなど、滞納処分を受けることになります
督促状などの納付催告後もなお、納税していただけない場合には、納期限までに納めていただいた方との公平を図るために、また、大切な県税を確保するために、財産の差押えを行います。その後、差し押さえた財産の取立てや公売などの処分を行い、滞納された県税へ充当します。
税金を納めなかった場合
- 差押え、捜索などの滞納処分を受けることになります。
- 差押えは、預金・給与・電子マネー・不動産・自動車・売掛金・年金・生命保険など、ありとあらゆる財産が対象です。
- 一度差し押さえられた財産については、原則として、滞納している本税および延滞金を全額納めていただかなければ解除できません。
- 捜索にあたっては、自宅や事業所等に強制的に立ち入ることになります。
自動車の差押えの例
差し押さえた自動車にタイヤロックを装着しますので運行不能になります。
延滞金を含めた全額の納付がないと、差押え及びタイヤロックは解除できません。
納付がない場合は、自動車を引き揚げて公売(インターネット公売等)の手続きを進めていきます。

タイヤロック実施現場
税金を納期限までに納められない場合は必ずご相談ください
もし税金を滞納すると、数々の不利益を受けることになります。滞納処分については督促状などでの納付催告後、予告なしに行うこともあります。
例えば、「自動車税は車検を受けるときに払えばいいや。」「少しくらい納期限を過ぎても大丈夫。」と考えておられませんか?
税金を納期限までに納めない場合は、法律に基づき、滞納されている方の財産を差し押さえることになります。
自動車税、個人事業税、不動産取得税など、税金の納付がお済みでない方は至急納税をお願いします。
納付困難な事情等がある場合は放置せずに、必ず県税事務所(0799-26-2024)へご相談ください!!
(県税の滞納・納税に関するご相談)お問い合わせ先:収税管理課・0799-26-2024
5.土地や家屋を取得した場合は不動産取得税がかかります
不動産取得税とは
 売買・贈与・交換・建築などによって不動産(土地・家屋)を取得されると、不動産取得税の課税対象となります。
市や町が毎年課税する固定資産税とは違って、不動産の取得時に一度だけ納めていただく県税です。
取得にあたっては、有償であるか無償であるか、登記しているかいないかなどは問いません。
納める人
不動産を取得した人
不動産取得税の計算方法
納める額
税額=不動産の価格×税率(4%)
不動産の価格
- 売買・贈与・交換などにより取得したとき…市町の固定資産課税台帳に登録されている価格
- 家屋を新築・増築・または改築したとき…固定資産評価基準により評価した価格
(購入したときに実際に支払った代金や、建築工事費などの金額は関係ありません。)
価格、税率に関する特例
- 宅地は、令和9年(2027年)3月31日までに取得されたものに限り、不動産の価格に2分の1を乗じて税額を計算します。
- 土地及び住宅は、令和9年(2027年)3月31日までに取得されたものに限り、税率が4%から3%に軽減されます。
住宅・住宅用地にかかる軽減措置
住宅や住宅用土地の取得について、一定の条件を満たす場合は、さらに軽減措置があります。
「いつ納めるの?」「家屋を新築したけど固定資産税より評価額が高い」などの質問については、『不動産取得税よくある質問(別ウィンドウで開きます)』をご覧ください。
(不動産取得税)お問い合わせ先:課税第2課・0799-26-2028
お問い合わせ